" width="62.00000192260734px"><g fill="transparent" height="20.5px" id="irQXwUdvD" width="62.00000192260734px"><path d="M 0 20.5 L 0 0 L 62 0 L 62 20.5 Z" fill="transparent" height="20.5px" id="rHslDlF_h" width="62px"/><path d="M 9.814 8.453 C 9.814 10.915 8.58 11.973 6.729 11.973 C 4.651 11.973 3.648 10.695 3.648 8.453 L 3.648 0.134 C 3.648 0.06 3.59 0 3.519 0 L 0.128 0 C 0.057 0 0 0.06 0 0.134 L 0 8.347 C 0 11.78 1.583 15.045 6.729 15.045 C 11.874 15.045 13.457 11.902 13.457 8.347 L 13.457 0.134 C 13.457 0.06 13.4 0 13.329 0 L 9.942 0 C 9.871 0 9.813 0.06 9.813 0.134 L 9.813 8.453 Z" fill="rgb(0, 0, 0)" height="15.044678571428577px" id="krY6_mhDu" transform="translate(24.341 5.455)" width="13.457142857142856px"/><path d="M 8.166 3.189 C 7.23 3.189 5.272 3.273 3.807 5.068 C 3.751 5.136 3.645 5.095 3.645 5.005 L 3.645 0.134 C 3.645 0.059 3.587 -0.001 3.515 0 L 0.127 0 C 0.057 0 0 0.091 0 0.165 L 0 18.038 C 0 18.112 0.057 18.172 0.128 18.172 L 3.516 18.172 C 3.587 18.172 3.645 18.112 3.645 18.038 L 3.645 16.547 C 3.645 16.458 3.751 16.416 3.806 16.484 C 4.057 16.784 4.327 17.113 4.615 17.325 C 5.522 17.99 6.69 18.436 8.246 18.436 C 9.593 18.436 10.803 18.11 11.876 17.457 C 13.193 16.656 15.267 14.708 15.267 10.786 C 15.267 9.304 14.966 7.984 14.363 6.828 C 13.21 4.618 11.03 3.188 8.166 3.188 Z M 7.335 15.26 C 4.857 15.25 3.009 13.397 3.009 10.8 C 3.009 8.202 4.857 6.35 7.335 6.339 C 9.813 6.349 11.66 8.202 11.66 10.8 C 11.66 13.397 9.813 15.249 7.335 15.26 Z" fill="rgb(0, 0, 0)" height="18.43633405134286px" id="tsIOIClxg" transform="translate(40.59 2.063)" width="15.267000000000507px"/><path d="M 0.128 0 L 3.516 0 C 3.587 0 3.645 0.06 3.645 0.134 L 3.645 14.647 C 3.645 14.72 3.587 14.78 3.516 14.78 L 0.128 14.78 C 0.057 14.78 0 14.72 0 14.647 L 0 0.134 C 0 0.06 0.057 0 0.128 0 Z" fill="rgb(0, 0, 0)" height="14.780178571428578px" id="SJ2vKFgLZ" transform="translate(57.957 5.455)" width="3.6446428571427987px"/><path d="M 2.22 4.626 C 3.447 4.626 4.441 3.59 4.441 2.313 C 4.441 1.036 3.447 0 2.22 0 C 0.994 0 0 1.035 0 2.313 C 0 3.59 0.994 4.626 2.22 4.626 Z" fill="rgb(0, 0, 0)" height="4.625857142857143px" id="pK48HoOfb" transform="translate(57.559 0)" width="4.440999999999917px"/><path d="M 6.275 18.303 C 6.275 18.377 6.218 18.437 6.147 18.437 L 4.743 18.437 C 3.628 18.437 2.679 18.19 2.016 17.82 C 0.356 16.833 0 15.105 0 12.514 L 0 0.134 C 0 0.06 0.058 0 0.128 0 L 3.518 0 C 3.589 0 3.647 0.06 3.647 0.134 C 3.644 1.517 3.624 13.001 3.647 12.514 C 3.647 13.945 3.718 14.538 4.239 14.883 C 4.61 15.1 4.37 15.105 6.147 15.105 C 6.218 15.105 6.276 15.165 6.276 15.239 L 6.276 18.303 Z" fill="rgb(0, 0, 0)" height="18.436978571428572px" id="kAlGDIpKC" transform="translate(16.104 2.063)" width="6.275857142857149px"/><path d="M 14.013 18.172 L 10.028 18.172 C 9.987 18.172 9.949 18.152 9.925 18.119 L 3.844 9.628 C 3.78 9.539 3.645 9.586 3.645 9.697 L 3.645 18.04 C 3.645 18.113 3.587 18.173 3.516 18.173 L 0.128 18.173 C 0.057 18.173 0 18.113 0 18.04 L 0 0.134 C 0 0.06 0.057 0 0.128 0 L 3.516 0 C 3.587 0 3.645 0.06 3.645 0.134 L 3.645 8.16 C 3.645 8.271 3.781 8.318 3.845 8.229 L 9.632 0.055 C 9.657 0.021 9.695 0 9.736 0 L 13.566 0 C 13.672 0 13.732 0.124 13.67 0.213 L 7.575 8.851 C 7.541 8.899 7.542 8.964 7.576 9.011 L 14.116 17.957 C 14.18 18.045 14.119 18.172 14.013 18.172 Z" fill="rgb(0, 0, 0)" height="18.173121428571427px" id="PSitoLpgS" transform="translate(0 2.063)" width="14.142130099004707px"/></g></g></svg>)
Um novo jeito de realizar sonhos
Encontre o plano ideal para conquistar o que você precisa — com parcelas que cabem no seu bolso.



Simples, transparente e confiável
Simples, transparente e confiável
" height="23.982597345577215px" id="i6UzSMKXq" transform="translate(0 0.013)" width="19.25542438273697px"/><path d="M 4.261 2.494 C 4.323 2.415 4.424 2.131 4.466 2.025 L 4.985 0.709 C 5.013 0.637 5.233 0.064 5.262 0.052 C 5.46 -0.024 5.918 0.006 6.146 0.006 L 7.685 0.007 L 11.131 0.007 C 11.704 0.007 12.332 -0.007 12.9 0.008 L 13.071 4.218 C 13.083 4.581 13.122 4.954 13.125 5.319 C 13.125 5.424 13.142 5.624 13.135 5.721 C 13.148 6.105 13.184 6.554 13.185 6.927 C 13.206 7.035 13.203 7.417 13.21 7.556 C 13.231 7.957 13.253 8.36 13.268 8.762 L 13.434 12.859 L 13.789 21.177 L 13.873 23.159 C 13.885 23.419 13.912 23.738 13.915 23.993 C 13.457 24.005 12.966 23.995 12.507 23.995 L 8.232 23.995 C 7.951 23.995 7.573 24.007 7.301 23.993 C 7.32 23.504 7.333 23.016 7.34 22.527 C 7.348 21.98 7.367 21.431 7.396 20.883 L 7.425 20.465 C 6.568 20.494 5.675 20.471 4.813 20.477 C 4.554 20.479 3.672 20.493 3.484 20.453 C 3.49 20.566 3.359 20.942 3.314 21.063 C 3.135 21.651 2.936 22.234 2.753 22.82 C 2.732 22.896 2.705 22.97 2.672 23.041 C 2.563 22.951 2.257 21.705 2.191 21.466 L 1.295 18.169 L 0.393 14.857 C 0.257 14.344 0.12 13.868 0 13.347 C 0.661 13.062 1.131 12.841 1.741 12.453 C 3.472 11.351 4.612 9.742 5.037 7.729 C 5.362 6.196 5.363 4.549 4.614 3.131 C 4.544 2.992 4.447 2.867 4.367 2.736 C 4.307 2.635 4.261 2.611 4.29 2.496 L 4.262 2.494 Z M 5.041 15.567 C 5.603 15.526 6.228 15.581 6.796 15.561 C 7.075 15.553 7.355 15.557 7.633 15.573 C 7.613 15.204 7.629 14.74 7.647 14.373 C 7.651 14.181 7.67 13.989 7.672 13.797 C 7.702 11.699 7.789 9.599 7.813 7.5 C 7.82 7.438 7.836 7.373 7.785 7.33 C 7.734 7.347 7.745 7.348 7.703 7.394 C 7.692 7.543 7.375 8.429 7.315 8.613 L 6.084 12.374 L 5.37 14.578 C 5.314 14.749 5.108 15.429 5.041 15.567 Z" fill="rgb(0, 136, 75)" height="24px" id="TiP7fOWtS" transform="translate(14.014 0)" width="13.914793791817889px"/></g></svg>)
9,6
/10
Reclame Aqui
 scale(1 1) translate(-0.9690230666687045, -2.4064294297163826)" id="hxGNelt4t-1224025627-radial-gradient" r="1.4135591553961357"><stop offset="0" stop-color="rgb(26, 189, 77)"/><stop offset="1" stop-color="rgb(255, 206, 10)"/></radialGradient><radialGradient cx="2.340890932175728" cy="0.949300640683784" gradient-transform="translate(2.340890932175728, 0.949300640683784) scale(1 1) translate(-2.340890932175728, -0.949300640683784)" id="YBULIpBvf-1224025627-radial-gradient" r="0.9807758043642942"><stop offset="0" stop-color="rgb(251, 78, 90)"/><stop offset="1" stop-color="rgb(255, 69, 64)"/></radialGradient><radialGradient cx="1.644976969814472" cy="-0.2203623345259072" gradient-transform="translate(1.644976969814472, -0.2203623345259072) scale(1 1) translate(-1.644976969814472, --0.2203623345259072)" id="Mbbmm8CEL-1224025627-radial-gradient" r="1.5178271261598582"><stop offset="0" stop-color="rgb(255, 69, 65)"/><stop offset="1" stop-color="rgb(255, 140, 24)"/></radialGradient><radialGradient cx="0.9549227326903715" cy="1.9022950120288529" gradient-transform="translate(0.9549227326903715, 1.9022950120288529) scale(1 1) translate(-0.9549227326903715, -1.9022950120288529)" id="XI6D0fjm9-1224025627-radial-gradient" r="2.8444176663809433"><stop offset="0" stop-color="rgb(12, 186, 101)"/><stop offset="1" stop-color="rgb(48, 134, 255)"/></radialGradient><radialGradient cx="1.4484496060572385" cy="0.24761828603780558" gradient-transform="translate(1.4484496060572385, 0.24761828603780558) scale(1 1) translate(-1.4484496060572385, -0.24761828603780558)" id="kj05dXmY1-1224025627-radial-gradient" r="1.4837194613189848"><stop offset="0" stop-color="rgb(255, 78, 58)"/><stop offset="1" stop-color="rgb(253, 205, 1)"/></radialGradient><radialGradient cx="1.2540064453650341" cy="0.33545761433551835" gradient-transform="translate(1.2540064453650341, 0.33545761433551835) scale(1 1) translate(-1.2540064453650341, -0.33545761433551835)" id="zPzkZCKSN-1224025627-radial-gradient" r="0.9955592719133048"><stop offset="0" stop-color="rgb(255, 76, 60)"/><stop offset="1" stop-color="rgb(255, 159, 19)"/></radialGradient><radialGradient cx="1.7645718543883357" cy="4.240839526098994" gradient-transform="translate(1.7645718543883357, 4.240839526098994) scale(1 1) translate(-1.7645718543883357, -4.240839526098994)" id="LRn7V825F-1224025627-radial-gradient" r="1.7134179793794344"><stop offset="0" stop-color="rgb(15, 188, 95)"/><stop offset="1" stop-color="rgb(134, 197, 4)"/></radialGradient><linearGradient id="WWobr6CKM-1224025627-linear-gradient" x1="0" x2="1" y1="0.4975124378109453" y2="0.5024875621890547"><stop offset="0" stop-color="rgb(15, 188, 92)"/><stop offset="1" stop-color="rgb(12, 186, 101)"/></linearGradient></defs><g d="M 23.179 9.763 L 12.035 9.763 L 12.035 14.324 L 18.439 14.324 C 18.336 14.97 18.105 15.605 17.766 16.184 C 17.378 16.847 16.899 17.352 16.407 17.737 C 14.935 18.889 13.219 19.124 12.027 19.124 C 9.017 19.124 6.444 17.137 5.448 14.436 C 5.408 14.338 5.381 14.237 5.349 14.137 C 5.124 13.436 5.009 12.703 5.009 11.965 C 5.009 11.177 5.139 10.424 5.376 9.712 C 6.313 6.904 8.943 4.807 12.03 4.807 C 12.65 4.807 13.248 4.883 13.815 5.033 C 14.851 5.308 15.804 5.843 16.589 6.591 L 19.977 3.201 C 17.916 1.271 15.229 0.101 12.024 0.101 C 9.462 0.101 7.096 0.917 5.157 2.295 C 3.585 3.412 2.296 4.909 1.426 6.646 C 0.616 8.258 0.173 10.043 0.173 11.963 C 0.173 13.883 0.617 15.687 1.427 17.283 L 1.427 17.294 C 2.281 18.989 3.532 20.448 5.051 21.561 C 6.378 22.532 8.759 23.827 12.024 23.827 C 13.902 23.827 15.566 23.481 17.034 22.833 C 18.093 22.365 19.031 21.756 19.88 20.972 C 21.003 19.937 21.882 18.656 22.481 17.182 C 23.081 15.709 23.402 14.042 23.402 12.236 C 23.402 11.394 23.319 10.54 23.179 9.763 Z M 0.002 12.044 C 0.015 13.933 0.542 15.883 1.34 17.457 L 1.34 17.468 C 1.916 18.611 2.704 19.513 3.602 20.408 L 9.023 18.388 C 7.997 17.856 7.841 17.53 7.105 16.935 C 6.354 16.161 5.794 15.273 5.446 14.231 L 5.431 14.231 L 5.446 14.22 C 5.216 13.533 5.194 12.802 5.185 12.044 Z M 12.035 0.015 C 11.5 1.938 11.704 3.806 12.035 4.894 C 12.654 4.894 13.25 4.97 13.815 5.12 C 14.851 5.394 15.804 5.929 16.589 6.677 L 20.064 3.201 C 18.005 1.273 15.528 0.018 12.035 0.015 Z M 12.024 0 C 9.396 0 6.969 0.836 4.981 2.25 C 4.245 2.773 3.568 3.378 2.962 4.055 C 2.804 5.569 4.145 7.43 6.801 7.415 C 8.089 5.884 9.995 4.894 12.116 4.894 L 12.122 4.894 L 12.035 0 C 12.031 0 12.028 0 12.024 0 Z M 20.698 12.592 L 18.352 14.238 C 18.249 14.883 18.018 15.518 17.679 16.097 C 17.292 16.76 16.812 17.265 16.321 17.65 C 14.852 18.8 13.14 19.036 11.949 19.037 C 10.717 21.18 10.501 22.253 12.035 23.982 C 13.934 23.981 15.616 23.631 17.101 22.975 C 18.174 22.501 19.125 21.883 19.985 21.089 C 21.123 20.04 22.014 18.742 22.622 17.249 C 23.23 15.755 23.555 14.067 23.555 12.236 Z M 11.862 9.59 L 11.862 14.497 L 23.148 14.497 C 23.247 13.825 23.575 12.956 23.575 12.236 C 23.575 11.394 23.493 10.367 23.353 9.59 Z M 3.016 3.882 C 2.319 4.66 1.724 5.531 1.253 6.473 C 0.443 8.084 0 10.043 0 11.963 C 0 11.99 0.002 12.017 0.002 12.044 C 0.361 12.746 4.954 12.611 5.185 12.044 C 5.185 12.017 5.182 11.991 5.182 11.965 C 5.182 11.177 5.312 10.597 5.549 9.885 C 5.842 9.007 6.301 8.198 6.887 7.502 C 7.02 7.328 7.375 6.956 7.478 6.732 C 7.518 6.647 7.407 6.599 7.4 6.569 C 7.394 6.536 7.245 6.563 7.212 6.538 C 7.106 6.458 6.896 6.417 6.769 6.38 C 6.497 6.302 6.046 6.128 5.796 5.948 C 5.005 5.38 3.77 4.701 3.016 3.882 Z M 5.813 6.573 C 7.648 7.708 8.176 6 9.396 5.465 L 7.273 0.97 C 6.499 1.303 5.761 1.718 5.071 2.208 C 4.049 2.935 3.146 3.821 2.401 4.83 Z M 6.56 18.041 C 4.097 18.949 3.711 18.981 3.484 20.54 C 3.919 20.974 4.385 21.373 4.878 21.734 C 6.205 22.706 8.758 24 12.024 24 C 12.028 24 12.031 24 12.035 24 L 12.035 18.951 L 12.028 18.951 C 10.805 18.951 9.828 18.623 8.826 18.052 C 8.579 17.912 8.13 18.289 7.903 18.121 C 7.589 17.888 6.832 18.321 6.56 18.041 Z M 10.593 18.792 L 10.593 23.912 C 11.05 23.967 11.525 24 12.024 24 C 12.524 24 13.008 23.974 13.478 23.926 L 13.478 18.826 C 12.999 18.909 12.513 18.951 12.028 18.951 C 11.535 18.951 11.057 18.892 10.593 18.792 Z" fill="transparent" height="24.000001893368307px" id="z2o35ehnS" transform="translate(0.21 0)" width="23.575485532718986px"><path d="M 23.006 9.662 L 11.862 9.662 L 11.862 14.223 L 18.265 14.223 C 18.162 14.868 17.931 15.503 17.593 16.082 C 17.205 16.745 16.726 17.25 16.234 17.635 C 14.762 18.787 13.046 19.023 11.854 19.023 C 8.843 19.023 6.271 17.035 5.275 14.335 C 5.235 14.237 5.208 14.135 5.176 14.035 C 4.95 13.335 4.836 12.601 4.835 11.863 C 4.835 11.076 4.966 10.322 5.203 9.61 C 6.139 6.803 8.77 4.706 11.856 4.706 C 12.477 4.706 13.075 4.781 13.642 4.932 C 14.678 5.206 15.631 5.741 16.415 6.489 L 19.804 3.1 C 17.743 1.17 15.056 0 11.851 0 C 9.288 0 6.923 0.815 4.984 2.193 C 3.412 3.311 2.123 4.807 1.253 6.545 C 0.443 8.156 0 9.942 0 11.862 C 0 13.782 0.444 15.586 1.253 17.182 L 1.253 17.193 C 2.108 18.888 3.358 20.347 4.878 21.459 C 6.205 22.431 8.585 23.725 11.851 23.725 C 13.729 23.725 15.393 23.38 16.861 22.731 C 17.92 22.264 18.858 21.654 19.707 20.871 C 20.829 19.835 21.708 18.554 22.308 17.081 C 22.908 15.607 23.229 13.941 23.229 12.134 C 23.229 11.293 23.146 10.438 23.006 9.662 Z" fill="transparent" height="23.725263147107714px" id="fNiwU1QhE" transform="translate(0.173 0.101)" width="23.22904040729472px"/><path d="M 0 0 C 0.012 1.89 0.539 3.839 1.337 5.413 L 1.337 5.424 C 1.914 6.567 2.702 7.47 3.599 8.364 L 9.02 6.344 C 7.995 5.812 7.838 5.486 7.103 4.891 C 6.352 4.117 5.792 3.229 5.443 2.187 L 5.429 2.187 L 5.443 2.177 C 5.214 1.489 5.191 0.759 5.183 0 Z" fill="url(%23hxGNelt4t-1224025627-radial-gradient)" height="8.364409669027737px" id="hxGNelt4t" transform="translate(0.002 12.044)" width="9.020367833740211px"/><path d="M 0.329 0 C -0.206 1.923 -0.002 3.791 0.329 4.879 C 0.948 4.879 1.544 4.954 2.109 5.105 C 3.145 5.379 4.098 5.914 4.883 6.662 L 8.358 3.186 C 6.299 1.258 3.822 0.003 0.329 0 Z" fill="url(%23YBULIpBvf-1224025627-radial-gradient)" height="6.662133709630996px" id="YBULIpBvf" transform="translate(11.706 0.015)" width="8.35815760228823px"/><path d="M 9.074 0 C 6.446 0 4.02 0.836 2.032 2.25 C 1.296 2.773 0.618 3.378 0.013 4.055 C -0.145 5.569 1.196 7.43 3.851 7.415 C 5.14 5.884 7.046 4.894 9.167 4.894 L 9.173 4.894 L 9.086 0 C 9.082 0 9.078 0 9.074 0 Z" fill="url(%23Mbbmm8CEL-1224025627-radial-gradient)" height="7.415088463043188px" id="Mbbmm8CEL" transform="translate(2.949 0)" width="9.172624198121252px"/><path d="M 9.744 0.356 L 7.398 2.002 C 7.295 2.647 7.064 3.282 6.725 3.861 C 6.337 4.525 5.858 5.03 5.366 5.414 C 3.898 6.564 2.186 6.801 0.994 6.802 C -0.237 8.944 -0.453 10.017 1.081 11.746 C 2.979 11.745 4.662 11.395 6.147 10.739 C 7.22 10.266 8.17 9.648 9.031 8.854 C 10.168 7.804 11.059 6.506 11.667 5.013 C 12.275 3.52 12.6 1.831 12.6 0 Z" fill="url(%23XI6D0fjm9-1224025627-radial-gradient)" height="11.746258885128825px" id="XI6D0fjm9" transform="translate(10.954 12.236)" width="12.600475478705434px"/><path d="M 0 0 L 0 4.907 L 11.286 4.907 C 11.385 4.235 11.713 3.366 11.713 2.646 C 11.713 1.804 11.631 0.777 11.49 0 Z" fill="rgb(48, 134, 255)" height="4.907368418821434px" id="JUEf3vlj7" transform="translate(11.862 9.59)" width="11.713433568912833px"/><path d="M 3.016 0 C 2.319 0.778 1.724 1.649 1.253 2.592 C 0.443 4.203 0 6.162 0 8.081 C 0 8.109 0.002 8.135 0.002 8.162 C 0.361 8.864 4.954 8.73 5.185 8.162 C 5.185 8.136 5.182 8.11 5.182 8.083 C 5.182 7.296 5.312 6.715 5.549 6.003 C 5.842 5.125 6.301 4.317 6.887 3.62 C 7.02 3.447 7.375 3.074 7.478 2.851 C 7.518 2.765 7.407 2.718 7.4 2.688 C 7.394 2.654 7.245 2.681 7.212 2.656 C 7.106 2.577 6.896 2.535 6.769 2.499 C 6.497 2.42 6.046 2.247 5.796 2.067 C 5.005 1.499 3.77 0.82 3.016 0 Z" fill="url(%23kj05dXmY1-1224025627-radial-gradient)" height="8.639396130465329px" id="kj05dXmY1" transform="translate(0 3.882)" width="7.486697391665599px"/><path d="M 3.412 5.602 C 5.247 6.738 5.775 5.029 6.995 4.495 L 4.873 0 C 4.098 0.332 3.36 0.747 2.67 1.238 C 1.648 1.964 0.746 2.851 0 3.86 Z" fill="url(%23zPzkZCKSN-1224025627-radial-gradient)" height="5.983903052399049px" id="zPzkZCKSN" transform="translate(2.401 0.97)" width="6.994718371076171px"/><path d="M 3.075 0.02 C 0.612 0.928 0.227 0.961 0 2.52 C 0.435 2.953 0.9 3.352 1.393 3.714 C 2.721 4.685 5.274 5.98 8.54 5.98 C 8.543 5.98 8.547 5.979 8.551 5.979 L 8.551 0.93 L 8.543 0.931 C 7.32 0.931 6.343 0.603 5.341 0.032 C 5.094 -0.109 4.646 0.269 4.418 0.1 C 4.104 -0.133 3.348 0.301 3.075 0.02 Z" fill="url(%23LRn7V825F-1224025627-radial-gradient)" height="5.9796735513034776px" id="LRn7V825F" transform="translate(3.484 18.02)" width="8.550944253784849px"/><g opacity="0.5"><path d="M 0 0 L 0 5.121 C 0.457 5.175 0.932 5.208 1.431 5.208 C 1.931 5.208 2.415 5.182 2.885 5.134 L 2.885 0.034 C 2.406 0.118 1.921 0.159 1.435 0.159 C 0.942 0.159 0.464 0.101 0 0 Z" fill="url(%23WWobr6CKM-1224025627-linear-gradient)" height="5.208307252255025px" id="WWobr6CKM" transform="translate(10.593 18.792)" width="2.885000813913436px"/></g></g></svg>)
4,7
/5
Ficou alguma dúvida?
Tenho restrição no CPF. Posso fazer consórcio de carro?
A restrição não impede automaticamente a contratação, mas pode influenciar a análise ou a liberação do crédito após a conquista. Dependendo do caso, podem ser solicitadas garantias adicionais.
O crédito e a mensalidade do consórcio de automóvel são reajustados?
Sim. Nos planos de Automóvel, o reajuste é feito para preservar o poder de compra do crédito ao longo do plano. O índice e a periodicidade devem ser apresentados nas condições do contrato.
Quais tipos de lance existem no consórcio de automóvel?
O Klubi possui diferentes modalidades de lance, como lance livre, lance fixo, lance turbinado e lance de quitação. O percentual e as condições de cada modalidade devem seguir as regras atuais do grupo.
O dinheiro do consórcio de carro cai na minha conta?
Depois da conquista e da aprovação da compra, o crédito é destinado ao vendedor do veículo, seguindo o processo de liberação do Klubi.
Posso comprar o carro de uma pessoa física?
A compra pode ser feita com loja, concessionária ou vendedor particular quando a operação atende às regras do plano. O veículo e o vendedor passam pelas validações necessárias antes da liberação do crédito.
Posso comprar carro novo ou usado com o crédito?
Pode, porém será analisado. É importante confirmar se o veículo escolhido atende às condições de ano, documentação e origem exigidas pelo Klubi.
Como funciona o consórcio de automóvel do Klubi?
O membro escolhe um plano com crédito, prazo e mensalidade e participa das reuniões mensais. O crédito para comprar o carro pode ser conquistado por sorteio ou lance. Depois, o Klubi realiza as etapas necessárias para a liberação.
O que acontece se o imóvel custar mais ou menos que o crédito?
Se o imóvel custar mais, o membro pode complementar a diferença conforme as opções disponíveis. Se custar menos, o saldo pode ter destinos diferentes previstos no plano, como redução de mensalidades, melhorias no imóvel ou outras possibilidades permitidas.
Posso contratar mais de um crédito de imóvel?
Sim. É possível realizar a contratação de mais de um crédito e a possibilidade de combinar valores, seguindo as regras de análise e contratação.
O crédito do imóvel é depositado na minha conta?
Não. Depois da aprovação da operação, o pagamento é realizado diretamente ao vendedor do imóvel ou à empresa responsável pela venda.
Quais tipos de lance existem no consórcio de imóvel?
O Klubi possui modalidades como lance livre, lance fixo, lance turbinado, também conhecido no mercado como lance embutido, e lance de quitação. As condições de cada modalidade seguem as regras do grupo.
Posso usar FGTS no consórcio de imóvel?
O FGTS pode ser utilizado em situações previstas pelas regras aplicáveis, inclusive para o pagamento de lance vencedor. O uso está sujeito aos critérios do FGTS e ao tipo de imóvel.
Posso usar o consórcio para construir ou reformar?
Sim. O crédito também pode ser usado para construção, reforma ou melhorias quando a operação atende às condições exigidas. Cada finalidade pode exigir documentos específicos.
Que tipo de imóvel posso comprar?
O crédito pode ser usado para finalidades imobiliárias previstas no plano, incluindo imóveis novos ou usados, residenciais ou comerciais e outras possibilidades aceitas pelas regras do produto.
Preciso dar entrada para fazer um consórcio de imóvel?
Não. O plano começa com o pagamento das mensalidades contratadas.
Como funciona o consórcio de imóvel do Klubi?
Você escolhe o valor do crédito, o prazo e a mensalidade e participa de um grupo. Todos os meses, membros podem conquistar o crédito por sorteio ou lance.
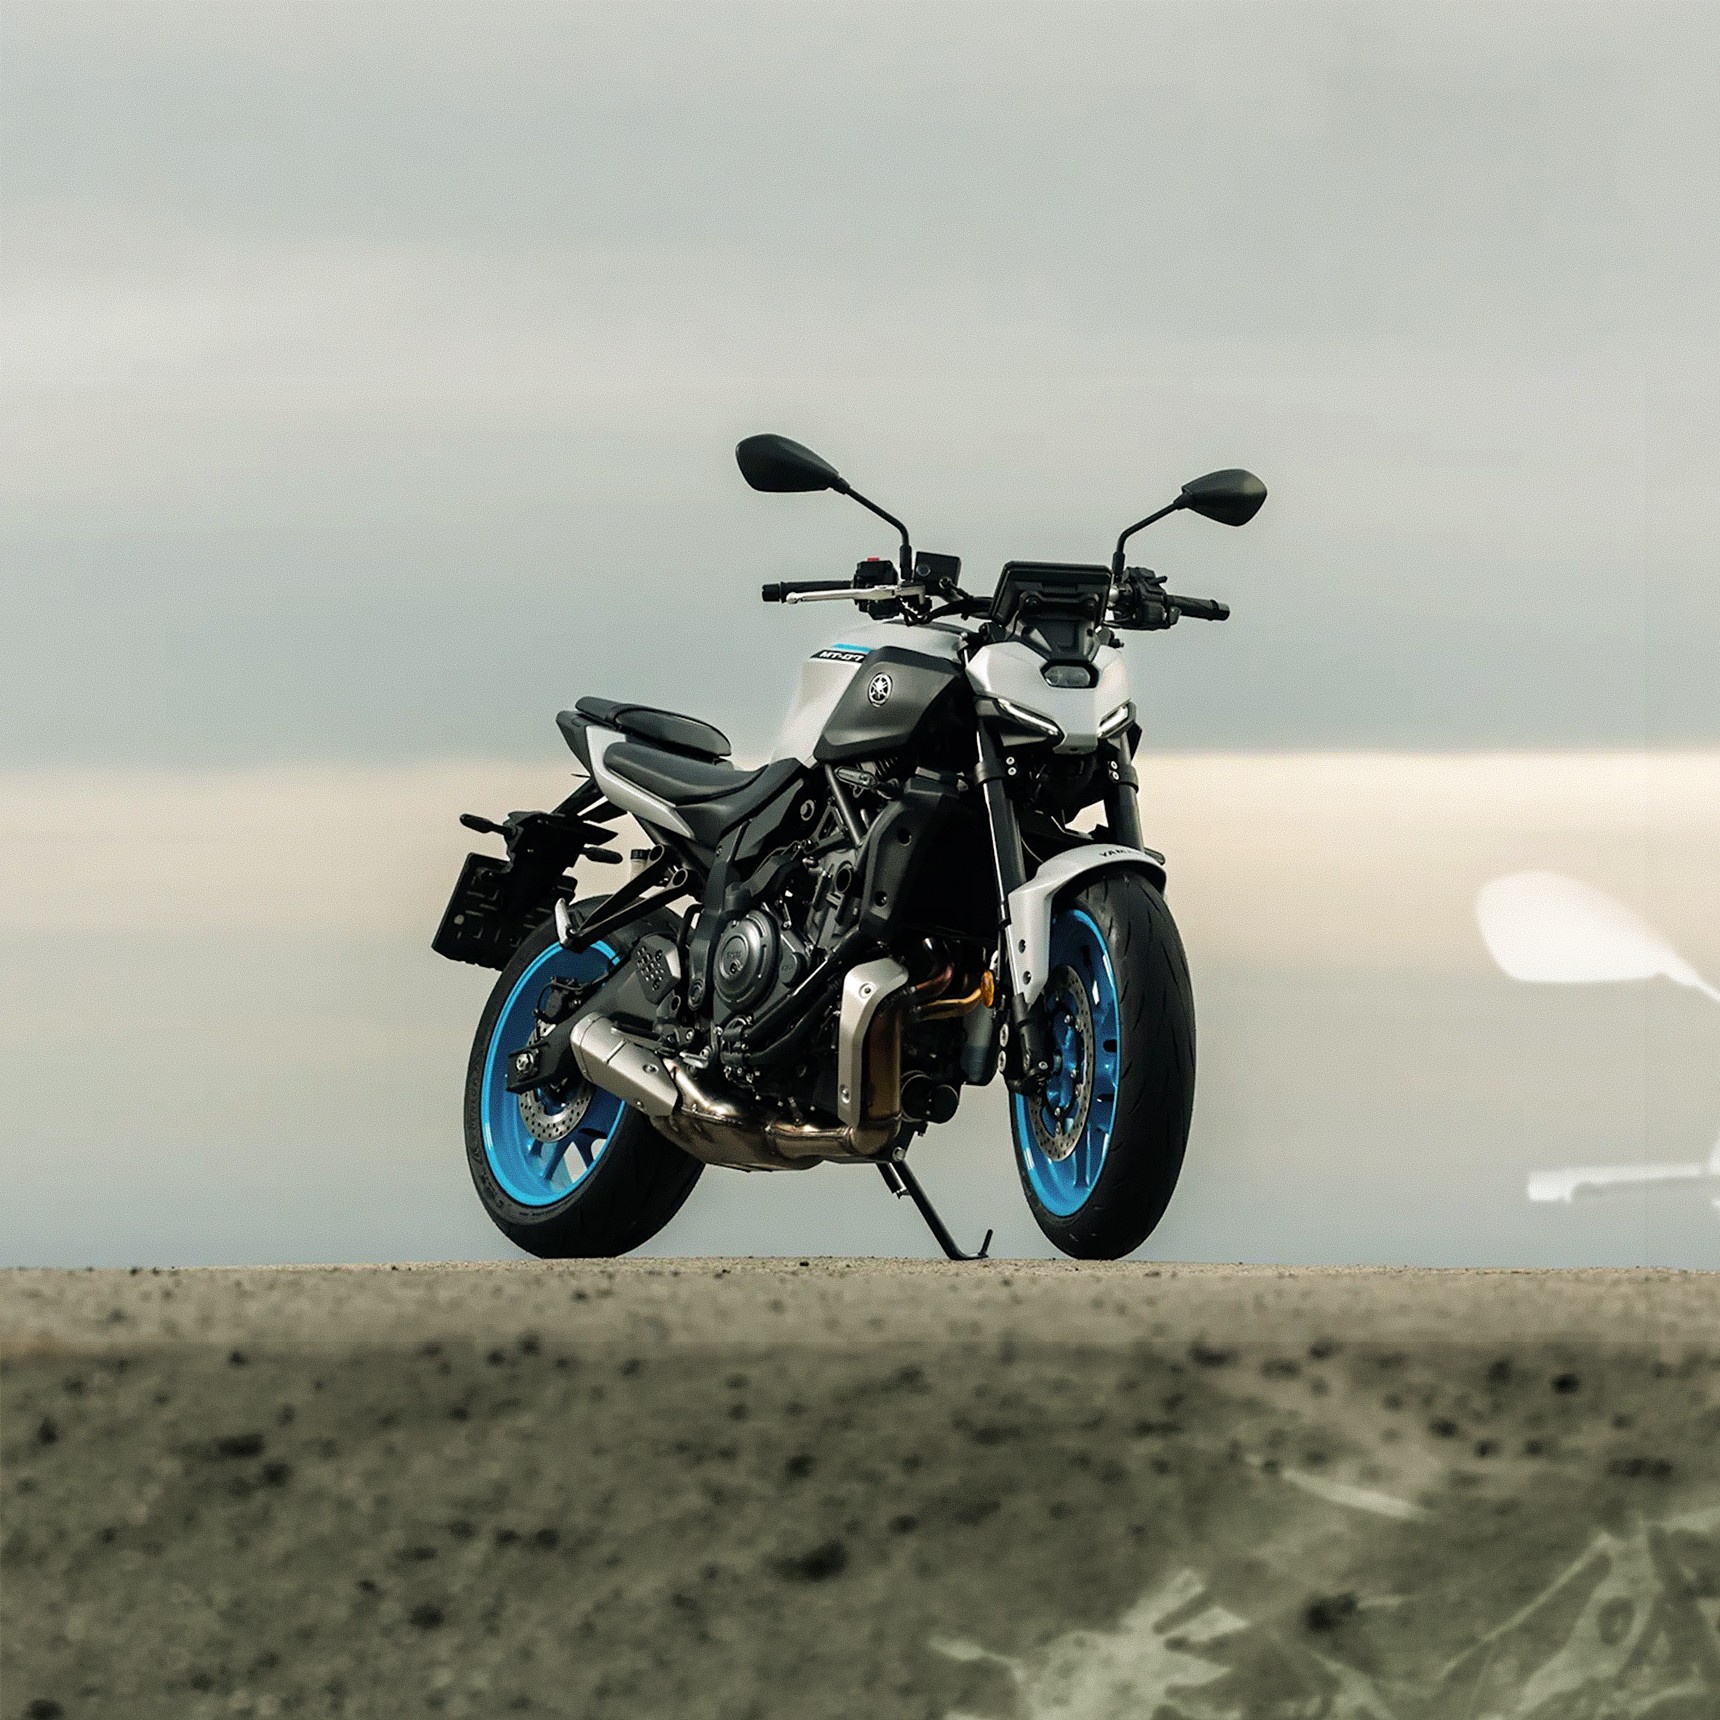
O consórcio de moto tem reajuste?
Sim. O valor tem reajuste anual pelo IPCA para preservar o poder de compra do crédito.
O consórcio de moto tem juros?
Não. Existe taxa de administração conforme o plano escolhido.
Posso usar o crédito de moto para outra coisa?
O crédito deve ser utilizado dentro da categoria prevista pelo plano. Use o crédito para comprar uma moto, acessórios e seu seguro.
O crédito da moto cai na minha conta?
Não. Depois da liberação, o pagamento é realizado diretamente para quem está vendendo a moto.
Posso comprar uma moto de pessoa física?
Sim, a compra pode acontecer em concessionárias, lojas ou com vendedor particular, desde que a operação seja aprovada nas validações necessárias.
Posso escolher qualquer marca ou modelo de moto?
O membro pode escolher a marca e o modelo, desde que a moto e a operação atendam às regras vigentes do plano.
Como funciona o consórcio de moto do Klubi?
O membro escolhe seu plano, paga as mensalidades e participa das reuniões mensais. A conquista do crédito pode acontecer por sorteio ou pela antecipação de mensalidades por meio de lance.
O crédito e as mensalidades do consórcio de celular têm reajuste?
Os planos de Celular não possuem reajuste periódico do crédito ou das mensalidades.
E se o celular custar menos que o crédito?
A diferença pode ser utilizada de acordo com as regras do plano, inclusive para reduzir valores futuros ou contratar o Seguro Celular quando essa opção estiver disponível.
E se o celular custar mais que o meu crédito?
O membro pode complementar a diferença com recursos próprios, seguindo o processo indicado pelo Klubi.
Como a loja recebe o pagamento?
Depois da conquista e da liberação, o pagamento do crédito é realizado diretamente para a loja, via Pix.
Posso comprar o celular em qualquer loja?
O membro pode escolher onde comprar, mas a operação passa pelas validações necessárias para garantir a segurança da compra.
Posso comprar qualquer marca ou modelo de celular?
Sim, desde que o aparelho e a compra atendam às regras do plano e ao valor disponível no crédito.
O consórcio de celular serve apenas para celular?
Não necessariamente. O crédito da categoria também pode ser usado para eletrônicos elegíveis, como notebook, televisão ou videogame, conforme as regras do plano.
Preciso esperar a contemplação para comprar meu celular?
Sim. No consórcio, essa etapa é conhecida como contemplação. No Klubi é a hora da conquista. Ela acontece por sorteio ou oferta de lance.
Quando posso ofertar um lance no consórcio de celular?
O lance pode ser ofertado a partir do 3º mês do plano. Por meio do lance, o membro antecipa mensalidades para pagar 1/3 do valor total do crédito. Essa é a condição necessária para participar da conquista, que acontece conforme a saúde financeira do grupo. Ofertar o lance não significa que o crédito será liberado automaticamente naquele momento.
Como funciona o consórcio de celular do Klubi?
No Consórcio de Celular do Klubi, o membro escolhe o valor do crédito, o prazo do plano e a mensalidade. Depois do primeiro pagamento, o plano é ativado e o membro começa a pagar as mensalidades. A partir do 3º mês, é possível ofertar um lance para antecipar mensalidades. Quando o membro paga 1/3 do valor total do crédito por meio desse lance, ele pode conquistar o crédito, de acordo com a saúde financeira do grupo. Depois da conquista, o membro passa pelas etapas de análise e liberação do crédito. Com o valor liberado, o pagamento é feito diretamente à loja escolhida.
Essa promoção é válida apenas para o programa Klubi Indica, consulte o regulamento.
Essa promoção é válida apenas para o programa Klubi Indica, consulte o regulamento.
© 2026 Klubi. Todos os direitos reservados.
O Klubi é uma administradora de consórcios e corretora de seguros autorizada e regulamentada pelo Banco Central do Brasil.
Registrada sob a razão social Klubi Administradora de Consórcio Ltda, inscrita no CNPJ 41.629.070/0001-90, com sede em São Paulo - SP, na Rua Eugênio de Medeiros, 242 - Pinheiros, CEP 05425-900. Consulte nossos canais de atendimento acima para falar por WhatsApp ou telefone. Se ainda não ficar satisfeito, entre em contato com a nossa ouvidoria pelo telefone 0800 890 3100.
Ao utilizar este site, você concorda com nossos termos de uso e política de privacidade.